كراتين على منصة نقالة ملفوفة بغلاف بلاستيكي شفاف في منطقة استلام بالمستودع.
إذا وصلت بضاعتك من الصين تالفة، فراجع وثيقة تأمين الشحنة أو شهادتها لمعرفة من يحق له تقديم المطالبة. الطرف الذي يتحمل مخاطر النقل بموجب عقد البيع ليس بالضرورة المؤمن له المسمى. صوّر الشحنة عند الاستلام، واحتفظ بالتغليف، وأبلغ شركة التأمين أو وكيل المطالبات والناقل كتابةً. اسأل عن المعاينة قبل إعادة البضاعة أو التخلص منها.
كرتونة مسحوقة عند الرصيف: ما الذي تنظر إليه فعلًا؟
الكرتونة المتضررة تخبرك أن شيئًا ما حدث بين المصنع وبابك. لكنها لا تخبرك ما إذا كان السبب رداءة التغليف، أو سوء مناولة المحطة، أو عيبًا في الحاوية، أو تسرب مياه، أو استثناءً من استثناءات الناقل.
قبل أن تقرر من ستلاحق، قسّم الاسترداد إلى ثلاث قنوات:
- عقد البيع. شرط التسليم المتفق عليه يحدد متى تنتقل المخاطر من البائع إلى المشتري. قد يعني ذلك أنك تتحمل خسارة النقل حتى لو كان البائع قد دفع أجرة الشحن.
- مسؤولية الناقل. قد تدين شركة الشحن البحري أو شركة الطيران بشيء، لكن مسؤوليتها عادةً محدودة سقفيًا وتخضع لدفوع. بوليصة الشحن ليست ضمانًا لقيمة البضاعة.
- وثيقة تأمين منفصلة على البضائع. عقد مختلف، له طرف مؤمن له خاص به، واستثناءات، وتقييم، وشروط مطالبة. تأمين البضائع هو ما يغطي القيمة التجارية الفعلية للبضائع أثناء النقل.
ما يأتي بعده عام، وليس مشورة قانونية. تظل صياغة وثيقتك الفعلية والقانون الحاكم لشحنتك هما المرجع.
افصل بين ثلاثة أسئلة: من يتحمل المخاطر، ومن المؤمن له، ومن المسؤول؟
غالبًا ما يخلط المشترون بين هذه الأسئلة. ولكل منها مستندات مختلفة خلفه. عقد البيع يوزع المخاطر والتكلفة. ووثيقة التأمين تقرر ما إذا كانت الخسارة مغطاة ومن يحق له المطالبة. أما مسؤولية الناقل فتعتمد على عقد النقل وسبب الخسارة والقواعد الإلزامية. قواعد إنكوترمز لا تحل محل أي من هذه الثلاثة.
إنكوترمز 2020 نقطة بداية، وليست إجابة كاملة. فقط CIF وCIP تفرضان على البائع ترتيب التأمين. أما القواعد التسع الأخرى فلا تفرض على البائع أي واجب تأمين، وعليه فإن الطرف الذي يتحمل المخاطر هو من يجب أن يقرر كيف يحمي مصلحته. وقاعدة إنكوترمز لا تنشئ تغطية تأمينية بحد ذاتها.
ثلاثة أشياء يغلب أن يغفل عنها المشترون:
- سعر DDP هو شرط تسليم. والقاعدة لا تنشئ أي التزام تأميني على البائع، كما أن توزيع المخاطر والتغطية التأمينية يجيبان عن سؤالين مختلفين. لا تقرأ «التسليم مع دفع الرسوم» على أنه «مؤمن حتى بابي». حوّله إلى طلب مستندات: الوثيقة أو الشهادة، والمؤمن له المسمى أو المستفيد من الخسارة، ومبلغ التأمين، وبند التغطية، ومسار المطالبة. ويوضح سطر DDP أدناه ما ينبغي طلبه.
- دفع أجرة الشحن والتأمين إلى وجهة ما لا يعني أن البائع يحتفظ بالمخاطر حتى تلك الوجهة. ففي ظل CIF وCIP، يمكن أن تنتقل المخاطر قبل انتهاء النقل الرئيسي. ولهذا يجب أن تمكّن الوثيقة المشتري، أو أي طرف آخر له مصلحة قابلة للتأمين، من تقديم المطالبة.
- قد توجد واجبات تأمين أخرى في العقد أو بموجب القانون المعمول به، لكن قواعد إنكوترمز الإحدى عشرة وحدها لا تنشئها. تحقق من العقد والقانون الحاكم بدلًا من افتراض وجود متطلب عالمي.
CIF وCIP وFOB وDAP أو DDP: من يرتب الوثيقة، وأين تنتقل المخاطر؟
اكتب الشرط بدقة: CIF شنغهاي، إنكوترمز 2020. القاعدة، والمكان أو المرفأ المسمى، والإصدار. المكان الغامض أو الإصدار الغائب يترك مجالًا للجدال.
| القاعدة | واجب التأمين على البائع بموجب القاعدة | أين تنتقل المخاطر عمومًا | ما ينبغي للمشتري التحقق منه |
|---|---|---|---|
| CIF | يرتب البائع تغطية دنيا بموجب شروط تأمين البضائع البحرية (Institute Cargo Clauses) من الفئة (C)، بما لا يقل عن 110% من قيمة العقد بعملة العقد. | عند تحميل البضائع على ظهر السفينة في مرفأ المنشأ، مع أن البائع يدفع الشحن والتأمين إلى مرفأ الوجهة المسمى. | هل الشهادة قابلة للتحويل؟ هل تسمح لك بالمطالبة مباشرة؟ هل الشرط C كافٍ لبضاعتك؟ |
| CIP | يرتب البائع تغطية من الفئة (A) بموجب شروط تأمين البضائع البحرية، بما لا يقل عن 110% من قيمة العقد. | عند تسليم البضائع إلى الناقل الذي استأجره البائع. والوجهة المسمى نقطة تكلفة، لا نقطة مخاطر. | هل تغطي الوثيقة المرحلة الداخلية والمسار الكامل المقصود؟ |
| FOB أو CFR أو EXW | لا واجب تأمين على البائع بموجب القاعدة. يتحمل المشتري المخاطر المعنية وينبغي أن يرتب التغطية. | FOB وCFR: عمومًا عند التحميل على ظهر السفينة في المنشأ. EXW: في مقر البائع، قبل التحميل. | من يشتري الوثيقة، وبأي شروط، وقبل أي عملية تسليم؟ |
| DAP | لا واجب تأمين على البائع بموجب القاعدة. ويشير دليل تجاري إلى أن البائع يؤمّن عادةً لأنه يتحمل مخاطر النقل. | عند الوجهة، جاهزة للتفريغ. | اسأل عما هو مؤمن فعليًا واحصل على الوثيقة أو الشهادة. القاعدة لا تنص على ما إذا كان على مشتري DAP ترتيب تغطية منفصلة؛ أكّد ذلك في عقد البيع. |
| DDP | لا تنشئ القاعدة نفسها أي التزام تأميني. | عند الوجهة، بعد التخليص الجمركي وجاهزة للتفريغ. | لا تفترض أن تغطية البائع تحميك. تحقق من المؤمن له المسمى ومسار المطالبة. |
بموجب CIF، يتحمل المشتري عمومًا مخاطر النقل منذ التحميل، وهو الطرف المتوقع أن يتابع مطالبة التأمين البحري. وعلى البائع تقديم شهادة أو وثيقة قابلة للتحويل تسمح للمشتري بالمطالبة مباشرة لدى شركة التأمين، دون إذن البائع. وإذا كانت الوثيقة تسمي البائع فقط ولم تُحوّل تحويلًا صحيحًا، فقد تتحمل المخاطر دون أن تملك مسار مطالبة سهلًا.
مراجعة مكتبية لمستندات بجانب حاسوب محمول، مع شاحنة متوقفة بالخارج.
بموجب FOB وCFR وEXW، لا يقع على البائع واجب التأمين. وإذا لم يشترِ أحد التغطية، فلا يوجد مكان تسترد منه عند وقوع خسارة.
وفي DDP، افصل بين السعر المسلم والتغطية التأمينية. فقد يضع سعر DDP البضائع عند بابك دون أن يمنحك وثيقة يمكنك المطالبة بموجبها. اطلب الوثيقة أو الشهادة الفعلية، والمؤمن له المسمى، ومبلغ التأمين، وبند التغطية، ووكيل تسوية المطالبات.
ثمة اختبار من سطر واحد يجري عبر الصفوف الخمسة: الطرف الذي يتحمل المخاطر ينبغي أن يملك مسار المطالبة. وإذا وقعت المخاطر ومسار المطالبة في شركتين مختلفتين، فتلك هي الفجوة التي يجب إغلاقها قبل الحجز.
ما يدفعه الناقل أو وكيل الشحن، ولماذا نادرًا ما يغطي قيمة بضاعتك
بوليصة الشحن ليست بديلًا عن تأمين البضائع. قد تعتمد مسؤولية الناقل على سبب الخسارة، أو تكون محدودة بالقانون أو العقد، أو تقل عن قيمة البضاعة. وتحمي تغطية البضائع مصلحة مختلفة وفق شروطها الخاصة.
بالنسبة لشحنات المحيطات المرتبطة بالولايات المتحدة، يذكر دليل تجاري أن قانون COGSA يحدد سقف مسؤولية الناقل القصوى عند 500 دولار لكل طرد أو وحدة شحن متعارف عليها، ما لم تُعلن قيمة أعلى وتُدفع أجرة شحن أعلى. وهذا الرقم ليس قاعدة عالمية. وبموجب ما ورد عن قانون الملاحة البحرية الصيني لعام 2026 وإطار هاغ-فيسبي، يستشهد دليل تجاري للمطالبات بسقف قدره 666.67 وحدة حقوق سحب خاصة (SDR) لكل طرد أو وحدة، أو 2 SDR لكل كيلوغرام من الوزن الإجمالي، أيهما أعلى. تعامل مع ذلك كمثال إطار مُبلّغ عنه، لا كإجابة مؤكدة لشحنتك؛ تحقق من بوليصة الشحن الفعلية والمسار والقانون الحاكم.
الحساب يستحق الإجراء قبل الشحن. قارن السقف الواجب التطبيق بقيمة فاتورتك. وإذا كانت المنصة النقالة تساوي أكثر من السقف، فالفجوة تبقى معك ما لم تكن قد اشتريت تغطية.
وغالبًا ما تتضمن بوالص الشحن أيضًا استثناءات مثل القوة القاهرة والعيب الذاتي والتغليف غير المناسب، وهي تقلص تعرض الناقل أكثر. قد تستبعد مسؤولية الناقل أيضًا مخاطر شائعة مثل الطقس القاسي أو السرقة. ولهذا فإن عبارة «الناقل هو المسؤول» ليست خطة استرداد كاملة.
وكلاء الشحن وسطاء لا ناقلون. ومسؤوليتهم تجاه المشتري محدودة عادةً بمسؤولية الناقل، بينما تغطي تغطية البضائع المشتراة منفصلة القيمة التجارية الفعلية للبضائع.
أي تغطية وقيمة مؤمنة ينبغي أن تحملها شحنة من الصين؟
تعد شروط تأمين البضائع البحرية (Institute Cargo Clauses) شروطًا معيارية واسعة الاستخدام. وهي تحدد المخاطر المغطاة والاستثناءات، ومتى تكون البضاعة في النقل لأغراض التغطية، وواجبات المؤمن له. والمستويات الثلاثة الشائعة ليست قابلة للتبادل.
| الشرط | ما يعنيه عمليًا | ما يجب الانتباه إليه |
|---|---|---|
| ICC (A) | تغطية جميع المخاطر: تدفع كل خسارة عرضية ما لم ينطبق استثناء مدرج. | لا تزال تستبعد سوء السلوك المتعمد، والتغليف غير المناسب أو غير الكافي، والعيب الذاتي، وتأخيرات معينة، وأعمال الحرب. |
| ICC (B) | تغطية مخاطر مسمّاة. لا تُؤمن إلا الأسباب المدرجة. | الخسارة الناتجة عن سبب غير مدرج لا تُدفع. |
| ICC (C) | أضيق تغطية معيارية، وتركز على الكوارث الكبرى. | كثيرًا ما تقع الكسور والسرقة والتسرب خارج التغطية. |
بالنسبة للبضائع المصنعة مثل الإلكترونيات أو الملابس أو قطع السيارات أو المنتجات الغذائية، نادرًا ما تكون ICC (C) كافية. وهذا مهم في ظل CIF، لأن التغطية الإلزامية للبائع هي فقط الحد الأدنى ICC (C) بنسبة 110% من قيمة العقد بعملة العقد. وإذا كنت تستورد بضائع حساسة أو عالية القيمة على أساس CIF، فيمكنك اشتراط ICC (A) في عقد البيع أو شراء تأمين بحري تكميلي على البضائع عبر مزود الخدمات اللوجستية الخاص بك.
القيمة المؤمنة المعتادة هي 110% من قيمة الفاتورة على أساس CIF: البضائع زائد 10% للأرباح المتوقعة والتكاليف العرضية. وهذا معيار تجاري، وليس وعدًا بأن كل خسارة تجارية مغطاة. وبالنسبة للبضائع القابلة للكسر أو عالية القيمة، يقول دليل تجاري إن نسبة الزيادة قد ترتفع إلى 15% حتى 30% بموافقة شركة التأمين. تعامل مع ذلك كمثال توضيحي، لا كقاعدة عالمية.
وقبل كل شيء، تختلف تفاصيل التغطية بحسب شركة التأمين والوثيقة. أكّد صياغة الوثيقة الفعلية والاستثناءات وأساس القيمة المؤمنة والمبلغ المقتطع والحدود والمسار ومدة النقل وشروط المطالبة قبل أن تترك الشحنة الصين.
من يمكنه تقديم المطالبة: المؤمن له، المشتري، المستفيد من الخسارة أم المحال إليه؟
تحقق مع شركة التأمين من ثلاثة أمور: من يحق له تقديم المطالبة، ومن يتلقى التعويض، وما إذا كنت تحتاج إلى ملحق بالوثيقة أو إحالة للحقوق. تسمية المشتري مستفيدًا من التعويض لا تعطيه بالضرورة حقوق المؤمن له ذاتها. إذا تولى البائع التأمين، فاطلب الشهادة وبيانات مسؤول المطالبات قبل مغادرة البضاعة الصين.
ابدأ بالوثيقة لا بأمر الشراء. المؤمن له أو المؤمن عليه هو عادةً صاحب المطالبة بموجب الوثيقة. يمكن أن تُقدم مطالبة تلف البضائع من الشاحن أو المرسل إليه أو شركة التأمين، لذلك فإن المشتري الخارجي ليس تلقائيًا صاحب المطالبة.
يشير شخص إلى مستند يحمل عنوان «INSURANCE»؛ تفاصيل الوثيقة غير واضحة.
بموجب CIF، يعتمد مسار المطالبة على أن تكون الشهادة قابلة للتحويل ومقبولة لدى شركة التأمين. وإذا كانت الوثيقة تسمي البائع مؤمنًا له ولم تُحل إلى المشتري، فقد يحتاج المشتري إلى تعاون البائع بدلًا من حق مستقل تجاه شركة التأمين.
ثلاثة خصائص في الوثيقة تغير الصورة:
- المستفيد من الخسارة. يوجه بند دفع الخسارة بعض أو كل عائدات المطالبة إلى طرف ثالث مسمى. وهو عادةً لا يجعل ذلك الطرف مؤمنًا له ولا يمنحه عقدًا مستقلًا مع شركة التأمين. تظل المطالبة مطالبة المؤمن له؛ والتوجيه يخبر شركة التأمين إلى أين ترسل الدفع.
- الإحالة. يقول ملخص وسيط للمادة 50 من قانون التأمين البحري البريطاني لعام 1906 إن وثيقة التأمين البحري قابلة للإحالة ما لم يُحظر ذلك صراحةً، ويمكن إحالتها قبل الخسارة أو بعدها، وأن المحال إليه الذي يملك المصلحة النفعية يمكنه رفع الدعوى باسمه. لكن شركة التأمين تحتفظ بأي دفاع كان يمكن أن تثيره ضد المؤمن له الأصلي. هذا تعليق عام، وليس قانونًا خاصًا بالصين.
- صفة المؤمن له المشارك. الطرف المسمى مؤمنًا له مشاركًا وله مصلحة تأمينية منفصلة قد يكون مؤمنًا له بحقه الخاص. وحيث تكون الوثيقة مركبة، فإن تصرف مؤمن له لا يهزم بالضرورة تغطية آخر.
هناك تفرقة يسهل طمسها. فالحق في المطالبة يختلف عن تحمل الخسارة الاقتصادية. إذا كنت تتحمل المخاطر بينما تسمي الوثيقة شخصًا آخر مؤمنًا له، فقد تكون البضاعة مؤمنة ومع ذلك تتحمل ميزانيتك الضربة. ولهذا فإن «التأمين مشمول» ليس إجابة. اطلب الوثيقة.
وبالنسبة لشحنة بعينها، تعتمد الإجابة على المؤمن له المسمى في الوثيقة، أو المؤمن له المشارك، أو شروط المستفيد من الخسارة أو الإحالة، والمصلحة القابلة للتأمين، وشروط مطالبة شركة التأمين. ولا يمكن تأكيد أي منها دون الوثيقة أو الشهادة الفعلية.
ثلاثة أسطر تتحقق منها في الشهادة: من المسمى مؤمنًا له، وهل يمكنك المطالبة مباشرة، وأين يذهب المال. وإذا كان أي سطر منها فارغًا، فاحصل عليه كتابيًا قبل أن تبحر الحاوية.
قبل أن توقع أو تفتح الصندوق: أدلة تدعم المطالبة
رصيف الاستلام هو المكان الذي تكسب فيه كثير من المطالبات أو تخسر. التسلسل بسيط، لكن يجب الاتفاق عليه قبل وصول الشاحنة.
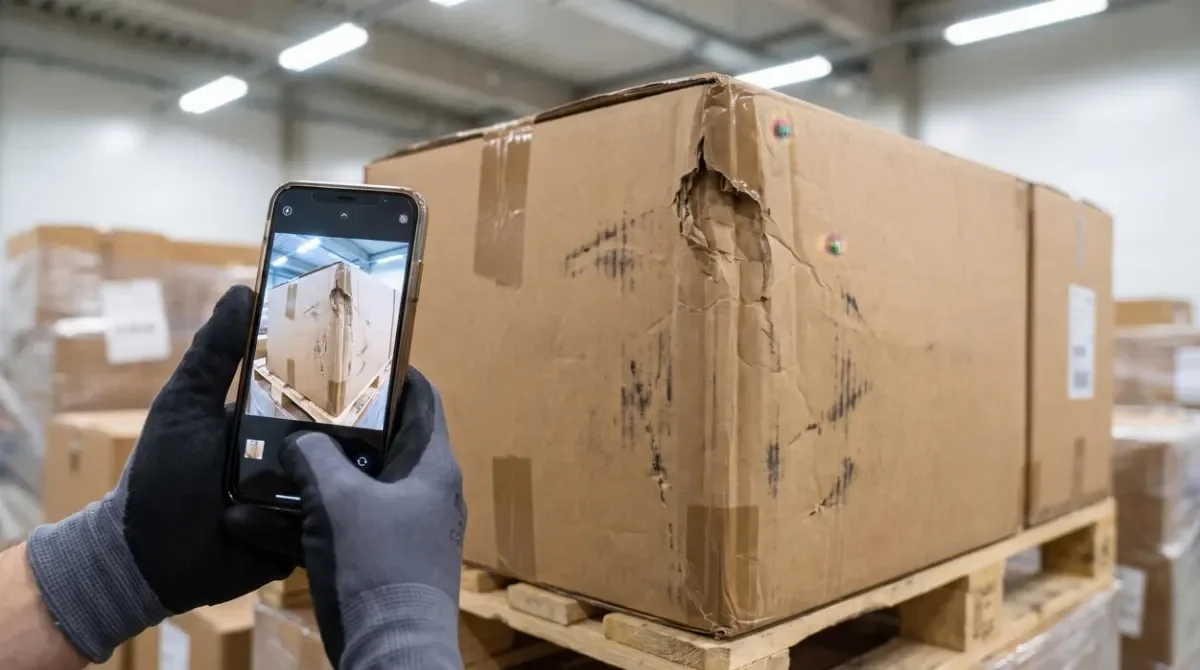
يصوّر عامل كرتونة متضررة قبل فتحها، ما ينشئ سجلًا بصريًا لحالة التغليف.
- افحص قبل التوقيع. قبل التوقيع على استلام البضائع، ينبغي للمستلم فحص الشحنة وتدوين أي تلف أو نقص ظاهر مباشرةً على مستندات الناقل.
- استخدم سجل الوصول للمطالبتين. اكتب مراجع الكراتين وعدد الطرود والتلف الظاهر ووقت الوصول على إيصال الناقل قبل التوقيع، وحدد أي استثناء على سجل التسليم. ثم طابق تلك التفاصيل مع قائمة التعبئة وبوليصة الشحن. سجل استلام واحد يمكن أن يدعم إشعار الناقل وملف مطالبة شركة التأمين معًا.
- صوّر قبل فتح العبوة. اطلب من المستودع تسجيل مراجع الكراتين المتضررة وتصوير الصندوق غير المفتوح قبل توثيق محتوياته، حيثما كان ذلك عمليًا.
- احفظ الأدلة. صوّر التلف من زوايا عدة. واحتفظ بالتغليف المكسور والبضائع المتضررة حتى تُحسم المطالبة أو تعطيك شركة التأمين تعليماتها.
- دوّن التناقضات فورًا. إذا اختلفت مستندات التسليم ومستندات الشحن، فسجّل التناقض على إيصال التسليم أو بوليصة الشحن.
- أعطِ الناقل إشعارًا منفصلًا. إشعار الناقل بالخسارة هو الخطوة الرسمية الأولى في عملية المطالبة تجاه الناقل. وهو يطلق تقييم الناقل أو تحقيقه، ويكون منفصلًا عن مطالبة التأمين.
أبلغ الناقل وشركة التأمين فورًا عبر القنوات المحددة في مستندات النقل والوثيقة. اطلب تأكيد المهلة والصيغة المطلوبة من كل طرف؛ فقد يختلف موعد إشعار الضرر عن موعد تقديم المطالبة الرسمية.
وإذا كان الناقل قد تسبب في الخسارة، فاحفظ الحق في المطالبة تجاهه. فالإخفاق في ذلك قد يمنع حق شركة التأمين في الحلول ويؤدي إلى رفض الدفع.
وينبغي أن يتضمن ملف المطالبة:
- وثيقة التأمين الأصلية
- الفاتورة التجارية
- بوليصة الشحن البحري أو الجوي
- قائمة التعبئة
- تقرير حادث أو مسح
- صور التلف
- خطاب المطالبة الموجه إلى الناقل
- فواتير الشحن وإثبات الدفع
- بيان بمبلغ المطالبة
وثائق غير كافية تعرض المطالبة للرفض أو تخفيض التعويض. وغالبًا ما يشكل تقرير المسح، مع بوليصة الشحن والفواتير التجارية وقوائم التعبئة، العمود الفقري لمطالبة التأمين. وقد تطلب شركة التأمين نسخًا أصلية أكثر من هذه القائمة.
تحقق من عرض السعر، ثم أرسل طلبًا مكتوبًا قبل الحجز
التقدير الشائع يبدو هكذا: قيمة البضائع × 110% × معدل التأمين. هذا نموذج حساب، وليس سعرًا مضمونًا. قد يتغير القسط النهائي بحسب نوع البضائع والتغليف والمسار وإعادة الشحن وشروط التغطية وما إذا كانت البضائع قياسية أم أعلى خطرًا.
وعندما يتضمن عرض سعر الشحن بندًا للتأمين، لا تتحقق فقط مما إذا كان الرقم يبدو صغيرًا. تحقق مما يستند إليه:
- هل يذكر العرض قيمة البضائع المستخدمة للتأمين؟
- هل القيمة المؤمنة 100% أو 110% أو أساس آخر؟
- هل يظهر المعدل، أو على الأقل يشرح كيف يُحسب القسط؟
- هل يذكر مبلغًا مقتطعًا وأي قسط أدنى؟
- هل يشرح نطاق التغطية والاستثناءات ومتطلبات مستندات المطالبة؟
- هل تحتفظ الفاتورة النهائية ببند التأمين منفصلًا عن الشحن ورسوم المناولة؟
قبل الحجز، أرسل طلبًا مكتوبًا. هذا نموذج؛ استبدل الحقول بين الأقواس بتفاصيل شحنتك.
الموضوع: تأكيد تأمين البضائع للشحنة [مرجع الشحنة]
يُرجى التأكيد كتابيًا قبل الحجز:
- شرط إنكوترمز، والمكان أو المرفأ المسمى، والإصدار، مثال: CIF [المرفأ]، إنكوترمز 2020.
- قيمة الفاتورة التجارية والعملة.
- المسار ووسيلة النقل وأي إعادة شحن أو مرحلة نقل داخلي.
- وصف البضائع وطريقة التغليف وأي وضع خاص بالبضائع القابلة للكسر أو البطاريات أو الحساسة للحرارة أو عالية القيمة.
- مستوى شروط تأمين البضائع البحرية المطلوب، وأي امتدادات مثل الحرب أو الإضرابات أو السرقة أو أضرار المياه.
- أساس القيمة المؤمنة وما إذا كانت أجرة الشحن أو تكاليف أخرى مشمولة.
- المبلغ المقتطع والقسط الأدنى وأي حدود فرعية.
- المؤمن له المسمى أو المستفيد أو المستفيد من الخسارة، وما إذا كان المشتري يستطيع المطالبة مباشرة.
- مستندات المطالبة ومواعيد الإشعار وتفاصيل الاتصال بوكيل تسوية المطالبات.
- بند تأمين منفصل على الفاتورة النهائية.
اسأل عما إذا كانت التغطية مرتبة، وما الذي تغطيه، وكيف يُبلّغ عن التلف. ثم اطلب المستندات التي تجيب عن تلك الأسئلة: شهادة التأمين أو الوثيقة، والمؤمن له المسمى، ومستوى التغطية، وتفاصيل وكيل تسوية المطالبات. وأكّد قناة الإشعار وموعدها لدى شركة التأمين كتابيًا أيضًا. جملة تقول «التأمين مشمول» لا تمنحك مسار مطالبة.
الإجراء التالي: أرسل الطلب قبل أن تترك الحاوية الصين
قبل أن تترك الشحنة الصين، أرسل الطلب المكتوب إلى البائع أو وكيل الشحن، وأرفق الفاتورة التجارية وقائمة التعبئة، واحصل على الوثيقة أو الشهادة الفعلية. لا توقع إيصال تسليم نظيفًا عندما يكون التلف ظاهرًا. لا تفترض أن المشتري يملك المطالبة تلقائيًا. تحقق من المؤمن له المسمى وشروط المطالبة وإجراء الإشعار. وإذا كانت الوثيقة صامتة عن أي منها، فاحصل على الإجابة كتابيًا قبل الحجز. الحصول على تلك الإجابات قبل المغادرة أرخص من الجدال حول مطالبة بعد الوصول.