Palettierte Kartons, mit klarer Stretchfolie umwickelt, stehen in einem Warenannahmebereich eines Lagers.
Kommen Waren aus China beschädigt an, prüfen Sie in der Transportpolice oder im Versicherungszertifikat, wer den Schaden melden und geltend machen darf. Wer laut Kaufvertrag das Transportrisiko trägt, ist nicht zwingend als Versicherter benannt. Fotografieren Sie die Sendung bei Anlieferung, bewahren Sie die Verpackung auf und informieren Sie Versicherer oder Schadenvertreter sowie Frachtführer schriftlich. Fragen Sie vor Rücksendung oder Entsorgung nach einer Besichtigung.
Ein eingedrückter Karton am Dock: Was sehen Sie eigentlich?
Ein beschädigter Karton sagt Ihnen, dass zwischen Fabrik und Ihrer Tür etwas passiert ist. Er sagt Ihnen nicht, ob die Ursache schlechte Verpackung, rauer Terminalumschlag, ein Containerschaden, Wassereintritt oder ein Haftungsausschluss des Frachtführers war.
Bevor Sie entscheiden, wen Sie verfolgen, teilen Sie die Schadensregulierung in drei Kanäle:
- Der Kaufvertrag. Die vereinbarte Lieferbedingung entscheidet, wann die Gefahr vom Verkäufer auf den Käufer übergeht. Das kann bedeuten, dass Sie den Transportschaden tragen, selbst wenn der Verkäufer die Fracht bezahlt hat.
- Die Haftung des Frachtführers. Die Reederei oder Fluggesellschaft schuldet möglicherweise etwas, aber ihre Haftung ist in der Regel begrenzt und unterliegt Einreden. Ein Konnosament ist keine Garantie für den Warenwert.
- Eine separate Frachtversicherung. Ein anderer Vertrag mit eigener versicherter Partei, eigenen Ausschlüssen, eigener Bewertung und eigenen Anspruchsbedingungen. Frachtversicherung deckt den tatsächlichen Handelswert der Ware während des Transports.
Was folgt, bleibt allgemein und ist keine Rechtsberatung. Der tatsächliche Policeentext und das für Ihre Sendung geltende Recht bestimmen weiterhin.
Drei Fragen trennen: Wer trägt die Gefahr, wer ist versichert, wer haftet?
Käufer verschmelzen diese Fragen oft. Dahinter stehen unterschiedliche Dokumente. Der Kaufvertrag verteilt Gefahr und Kosten. Die Versicherungspolice entscheidet, ob ein Verlust gedeckt ist und wer den Anspruch geltend machen darf. Die Haftung des Frachtführers hängt vom Beförderungsvertrag, der Schadensursache und zwingenden Vorschriften ab. Incoterms-Regeln ersetzen keines dieser drei Elemente.
Incoterms 2020 sind ein Ausgangspunkt, keine vollständige Antwort. Nur CIF und CIP verpflichten den Verkäufer, eine Versicherung zu arrangieren. Die anderen neun Regeln begründen keine Versicherungspflicht des Verkäufers. Wer die Gefahr trägt, muss also selbst entscheiden, wie er sein eigenes Interesse schützt. Eine Incoterms-Regel schafft nicht aus sich heraus Versicherungsschutz.
Drei Dinge, die Käufer regelmäßig übersehen:
- Ein DDP-Preis ist eine Lieferbedingung. Die Regel begründet keine Versicherungspflicht des Verkäufers, und Gefahrenverteilung und Versicherungsschutz beantworten unterschiedliche Fragen. Lesen Sie „delivered duty paid“ nicht als „bis an meine Tür versichert“. Machen Sie daraus stattdessen eine Dokumentenanfrage: Police oder Zertifikat, den namentlich Versicherten oder Loss Payee, die Versicherungssumme, die Deckungsklausel und den Anspruchsweg. Die DDP-Zeile unten hält fest, wonach Sie fragen sollten.
- Fracht und Versicherung bis zu einem Bestimmungsort zu zahlen bedeutet nicht, dass der Verkäufer die Gefahr bis dorthin behält. Unter CIF und CIP kann die Gefahr vor dem Ende der Hauptbeförderung übergehen. Deshalb muss die Police es dem Käufer oder einer anderen Partei mit versicherbarem Interesse ermöglichen, den Anspruch geltend zu machen.
- Andere Versicherungspflichten können im Vertrag oder nach geltendem Recht bestehen, aber die elf Incoterms-Regeln allein begründen sie nicht. Prüfen Sie Vertrag und anwendbares Recht, statt eine universelle Anforderung anzunehmen.
CIF, CIP, FOB, DAP oder DDP: Wer arrangiert die Police, und wo geht die Gefahr über?
Schreiben Sie die Klausel präzise: CIF Shanghai, Incoterms 2020. Regel, benannter Ort oder Hafen, Ausgabe. Ein unbestimmter Ort oder eine fehlende Ausgabe lässt Raum für Streit.
| Regel | Versicherungspflicht des Verkäufers nach der Regel | Wo die Gefahr in der Regel übergeht | Was der Käufer prüfen sollte |
|---|---|---|---|
| CIF | Verkäufer arrangiert Mindestdeckung nach Institute Cargo Clauses (C), mindestens 110 % des Vertragswerts in der Vertragswährung. | Wenn die Ware im Verschiffungshafen an Bord verladen wird, obwohl der Verkäufer Fracht und Versicherung bis zum benannten Bestimmungshafen zahlt. | Ist das Zertifikat übertragbar? Erlaubt es Ihnen, direkt Anspruch geltend zu machen? Reicht Clause C für Ihre Ware? |
| CIP | Verkäufer arrangiert Deckung nach Institute Cargo Clauses (A), mindestens 110 % des Vertragswerts. | Wenn die Ware an den vom Verkäufer beauftragten Frachtführer übergeben wird. Der benannte Bestimmungsort ist ein Kostenpunkt, kein Gefahrenpunkt. | Deckt die Police die Inlandsstrecke und die vollständige beabsichtigte Route? |
| FOB, CFR oder EXW | Keine Versicherungspflicht des Verkäufers nach der Regel. Der Käufer trägt die relevante Gefahr und sollte eine Deckung arrangieren. | FOB und CFR: in der Regel an Bord im Ursprungshafen. EXW: in den Räumen des Verkäufers, vor der Verladung. | Wer kauft die Police, zu welchen Bedingungen und vor welcher Übergabe? |
| DAP | Keine Versicherungspflicht des Verkäufers nach der Regel. Ein kommerzieller Leitfaden merkt an, dass der Verkäufer üblicherweise versichert, weil er das Transportrisiko trägt. | Am Bestimmungsort, bereit zur Entladung. | Fragen Sie, was tatsächlich versichert ist, und verlangen Sie die Police oder das Zertifikat. Die Regel sagt nicht, ob ein DAP-Käufer eine separate Deckung arrangieren muss; bestätigen Sie das im Kaufvertrag. |
| DDP | Keine Versicherungspflicht, die die Regel selbst begründet. | Am Bestimmungsort, importverzollt und bereit zur Entladung. | Gehen Sie nicht davon aus, dass die Deckung des Verkäufers Sie schützt. Prüfen Sie den namentlich Versicherten und den Anspruchsweg. |
Unter CIF trägt der Käufer in der Regel das Transportrisiko ab der Verladung und ist die Partei, die den Schadensanspruch aus der Seefrachtversicherung verfolgen sollte. Der Verkäufer muss ein übertragbares Zertifikat oder eine Police bereitstellen, das oder die es dem Käufer ermöglicht, direkt gegenüber dem Versicherer Anspruch geltend zu machen, ohne die Zustimmung des Verkäufers. Wenn das Dokument nur den Verkäufer nennt und nicht ordnungsgemäß übertragen wurde, können Sie die Gefahr tragen, ohne einen einfachen Anspruchsweg zu haben.
Eine Durchsicht von Dokumenten am Schreibtisch neben einem Laptop, mit einem draußen geparkten Lastwagen.
Unter FOB, CFR und EXW hat der Verkäufer keine Pflicht, eine Versicherung zu kaufen. Wenn niemand eine Deckung kauft, gibt es bei einem Verlust keine verlässliche Möglichkeit, Ersatz zu erlangen – weder über eine Versicherung noch über die regelmäßig begrenzte Haftung des Frachtführers.
Trennen Sie bei DDP den gelieferten Preis vom Versicherungsschutz. Ein DDP-Preis kann die Ware an Ihre Tür bringen, ohne Ihnen eine Police zu geben, unter der Sie Anspruch geltend machen können. Verlangen Sie die tatsächliche Police oder das Zertifikat, den namentlich Versicherten, die Versicherungssumme, die Deckungsklausel und den Schadensregulierer.
Ein Ein-Satz-Test gilt für alle fünf Zeilen: Wer die Gefahr trägt, sollte den Anspruchsweg in der Hand haben. Wenn Gefahr und Anspruchsweg bei verschiedenen Unternehmen liegen, ist das die Lücke, die Sie vor der Buchung schließen müssen.
Was der Frachtführer oder Spediteur zahlt – und warum es selten den Warenwert deckt
Ein Konnosament ist kein Ersatz für eine Frachtversicherung. Die Haftung des Frachtführers kann von der Schadensursache abhängen, gesetzlich oder vertraglich begrenzt sein oder unter dem Warenwert liegen. Die Frachtversicherung schützt ein anderes Interesse nach ihren eigenen Bedingungen.
Für seewärtige Sendungen mit Bezug zu den USA nennt ein kommerzieller Leitfaden, dass COGSA die Höchsthaftung des Frachtführers auf 500 US-Dollar je Packstück oder übliche Frachteinheit begrenzt, sofern kein höherer Wert erklärt und kein höherer Frachtsatz gezahlt wurde. Diese Zahl ist keine globale Regel. Im gemeldeten Rechtsrahmen des chinesischen Seegesetzbuchs 2026 und der Hague-Visby-Regeln zitiert ein kommerzieller Schadensleitfaden eine Obergrenze von 666,67 SDR je Packstück oder Einheit oder 2 SDR je Kilogramm Bruttogewicht, je nachdem, welcher Wert höher ist. Behandeln Sie das als berichtetes Rahmenbeispiel, nicht als bestätigte Antwort für Ihre Sendung; prüfen Sie das tatsächliche Konnosament, die Route und das anwendbare Recht.
Die Rechnung lohnt sich vor dem Versand. Vergleichen Sie die anwendbare Obergrenze mit Ihrem Rechnungswert. Ist die Palette mehr wert als die Obergrenze, bleibt die Differenz bei Ihnen, sofern Sie keine Deckung gekauft haben.
Konnosamente enthalten außerdem häufig Ausnahmen wie höhere Gewalt, innewohnenden Verderb und unsachgemäße Verpackung, die die Haftung des Frachtführers weiter verringern. Die Haftung des Frachtführers kann auch übliche Risiken wie schweres Wetter oder Diebstahl ausschließen. Deshalb ist „der Frachtführer ist verantwortlich“ kein vollständiger Plan zur Schadensregulierung.
Spediteure sind Intermediäre, keine Frachtführer. Ihre Haftung gegenüber dem Käufer ist typischerweise auf die Haftung des Frachtführers begrenzt, während eine separat gekaufte Frachtversicherung den tatsächlichen Handelswert der Ware deckt.
Welche Deckung und Versicherungssumme sollte eine China-Sendung haben?
Die Institute Cargo Clauses sind weit verbreitete Standardbedingungen. Sie definieren die gedeckten Risiken, die Ausschlüsse, wann Ware für den Versicherungsschutz als im Transit befindlich gilt, und die Pflichten des Versicherten. Die drei üblichen Stufen sind nicht austauschbar.
| Klausel | Was sie in der Praxis bedeutet | Worauf Sie achten sollten |
|---|---|---|
| ICC (A) | All-Risks-Deckung: zahlt jeden zufälligen Verlust, sofern kein aufgeführter Ausschluss greift. | Schließt weiterhin vorsätzliches Fehlverhalten, ungeeignete oder unzureichende Verpackung, innewohnenden Verderb, bestimmte Verzögerungen und Kriegshandlungen aus. |
| ICC (B) | Deckung benannter Gefahren. Nur die aufgeführten Ursachen sind versichert. | Ein Verlust aus einer nicht aufgeführten Ursache wird nicht gezahlt. |
| ICC (C) | Engste Standarddeckung, ausgerichtet auf große Havarieereignisse. | Bruch, Diebstahl und Leckage fallen häufig aus der Deckung. |
Für verarbeitete Waren wie Elektronik, Bekleidung, Automobilteile oder Lebensmittel ist ICC (C) selten ausreichend. Das zählt unter CIF, weil die verpflichtende Deckung des Verkäufers nur die Mindestdeckung nach ICC (C) in Höhe von 110 % des Vertragswerts in der Vertragswährung ist. Wenn Sie empfindliche oder hochwertige Waren auf CIF-Basis importieren, können Sie ICC (A) im Kaufvertrag verlangen oder über Ihren eigenen Logistikdienstleister eine ergänzende Seefrachtversicherung kaufen.
Die übliche Versicherungssumme beträgt 110 % des CIF-Rechnungswerts: die Ware plus 10 % für erwarteten Gewinn und Nebenkosten. Das ist ein kommerzieller Richtwert, kein Versprechen, dass jeder geschäftliche Verlust gedeckt ist. Für zerbrechliche oder hochwertige Fracht nennt ein kommerzieller Leitfaden einen Zuschlag, der mit Zustimmung des Versicherers auf 15 % bis 30 % steigen kann. Behandeln Sie das als Illustration, nicht als universelle Regel.
Vor allem: Deckungsdetails variieren je nach Versicherer und Police. Bestätigen Sie den tatsächlichen Policeentext, Ausschlüsse, die Grundlage der Versicherungssumme, Selbstbeteiligung, Limits, Route, Transitzeitraum und Anspruchsbedingungen, bevor die Sendung China verlässt.
Wer kann den Anspruch einreichen: Versicherter, Käufer, Loss Payee oder Zessionar?
Produktmängel nach der Zahlung dokumentieren
Klären Sie mit dem Versicherer, wer den Anspruch anmelden darf, wer eine Zahlung erhält und ob ein Nachtrag oder eine Abtretung nötig ist. Ein Käufer, der als Zahlungsempfänger eingetragen ist, hat nicht automatisch dieselben Rechte wie der Versicherte. Hat der Verkäufer die Versicherung abgeschlossen, fordern Sie Zertifikat und Schadenkontakt vor dem Versand aus China an.
Beginnen Sie mit der Police, nicht mit der Bestellung. Der Versicherte ist normalerweise der Anspruchsteller gegenüber der Police. Ein Frachtschadensfall kann vom Versender, vom Empfänger oder vom Versicherer eingereicht werden; der ausländische Käufer ist also nicht automatisch der Anspruchsteller.
Eine Person zeigt auf ein Dokument mit der Überschrift „INSURANCE“; die Einzelheiten der Police sind nicht lesbar.
Unter CIF hängt der Anspruchsweg davon ab, dass das Zertifikat übertragbar und für den Versicherer akzeptabel ist. Wenn die Police den Verkäufer als Versicherten nennt und nicht an den Käufer abgetreten wurde, kann der Käufer die Zusammenarbeit des Verkäufers benötigen, statt ein unabhängiges Recht gegenüber dem Versicherer zu haben.
Drei Merkmale der Police ändern das Bild:
- Loss Payee. Eine Loss-Payee-Klausel leitet einen Teil oder alle Schadensersatzleistungen an einen benannten Dritten. Sie macht diesen Dritten in der Regel nicht zum Versicherten und gibt ihm keinen eigenständigen Vertrag mit dem Versicherer. Der Anspruch bleibt der Anspruch des Versicherten; die Weisung sagt dem Versicherer nur, wohin die Zahlung gehen soll.
- Abtretung. Eine Broker-Zusammenfassung von Section 50 des britischen Marine Insurance Act 1906 führt aus, dass eine Seepolice abtretbar ist, sofern dies nicht ausdrücklich untersagt ist, dass sie vor oder nach einem Verlust abgetreten werden kann und dass ein Zessionar mit wirtschaftlichem Interesse in eigenem Namen klagen kann. Der Versicherer behält jedoch alle Einreden, die er gegen den ursprünglichen Versicherten hätte erheben können. Das ist allgemeiner Kommentar, kein spezifisch chinesisches Recht.
- Mitversichertenstatus. Eine Partei, die als Mitversicherter mit eigenem, getrenntem versicherbarem Interesse genannt ist, kann in eigenem Recht versichert sein. Bei einer zusammengesetzten Police (composite policy) schlägt das Verhalten eines Versicherten nicht zwangsläufig die Deckung eines anderen nieder.
Eine Unterscheidung lässt sich leicht verwischen. Anspruchsberechtigung ist nicht dasselbe wie das Tragen des wirtschaftlichen Verlusts. Wenn Sie die Gefahr tragen, die Police aber eine andere Person als Versicherten nennt, kann die Ware versichert sein, und trotzdem bleibt der Verlust in Ihrer Bilanz. Deshalb ist „die Versicherung ist inklusive“ keine Antwort. Verlangen Sie das Dokument.
Für eine bestimmte Sendung hängt die Antwort von den Bedingungen der Police zu namentlich Versichertem, Mitversichertem, Loss Payee oder Abtretung, vom versicherbaren Interesse und von den Anspruchsbedingungen des Versicherers ab. Nichts davon lässt sich ohne die tatsächliche Police oder das Zertifikat bestätigen.
Drei Zeilen sollten Sie auf dem Zertifikat prüfen: Wer ist als Versicherter genannt, können Sie direkt Anspruch geltend machen, und wohin geht das Geld? Wenn eine Zeile leer ist, holen Sie die Angabe schriftlich, bevor der Container in See sticht.
Bevor Sie unterschreiben oder den Karton öffnen: Belege, die einen Anspruch stützen
Die Annahmerampe entscheidet oft, ob ein Anspruch gelingt oder scheitert. Die Reihenfolge ist einfach, muss aber vereinbart sein, bevor der Lkw ankommt.
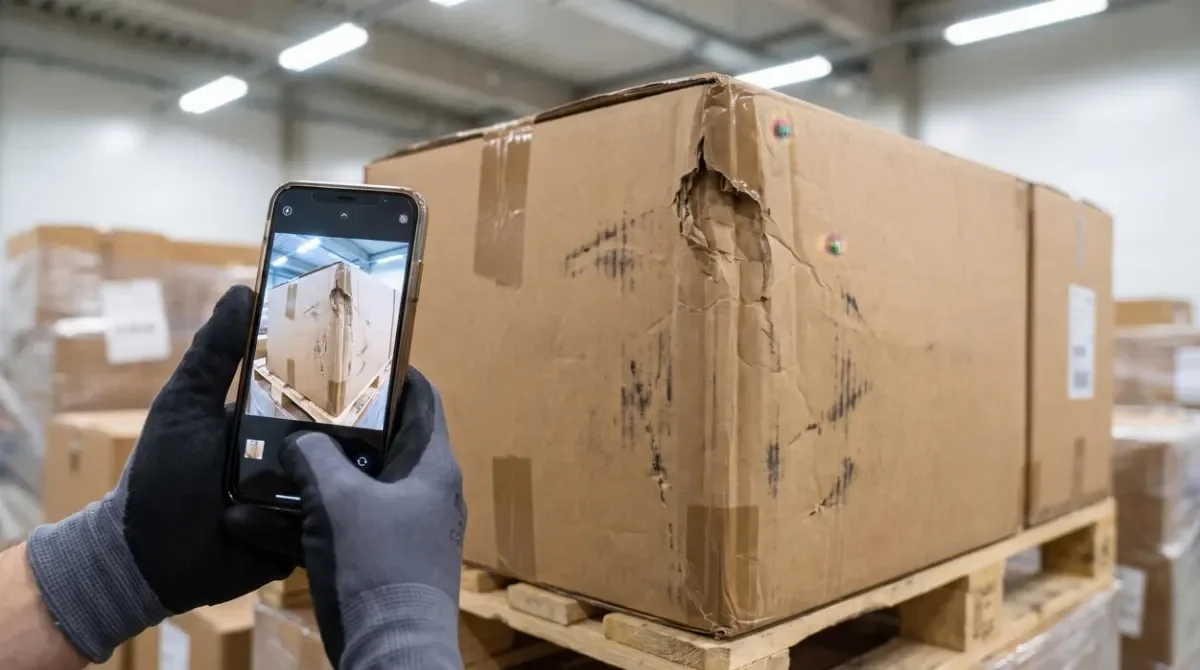
Ein Arbeiter fotografiert einen beschädigten Karton, bevor er geöffnet wird, und schafft so einen visuellen Nachweis des Zustands der Verpackung.
- Vor der Unterschrift prüfen. Bevor der Empfänger die Ware annimmt, sollte er die Sendung inspizieren und sichtbare Schäden oder Verluste direkt auf den Dokumenten des Frachtführers vermerken.
- Den Ankunftsbeleg für beide Ansprüche nutzen. Schreiben Sie Kartonsreferenzen, Packstückzahl, sichtbare Schäden und Ankunftszeit vor der Unterschrift auf den Empfangsschein des Frachtführers und vermerken Sie jede Auffälligkeit im Lieferprotokoll. Gleichen Sie diese Angaben dann mit Packliste und Konnosament ab. Ein Annahmebeleg kann sowohl die Schadensanzeige an den Frachtführer als auch die Schadensakte des Versicherers stützen.
- Vor dem Auspacken fotografieren. Bitten Sie das Lager, beschädigte Kartonsreferenzen zu erfassen und den ungeöffneten Karton zu fotografieren, bevor der Inhalt dokumentiert wird, soweit praktisch möglich.
- Beweise sichern. Fotografieren Sie Schäden aus mehreren Winkeln. Bewahren Sie beschädigte Verpackung und beschädigte Ware auf, bis der Anspruch geklärt ist oder der Versicherer Anweisungen gibt.
- Abweichungen sofort vermerken. Wenn Liefer- und Versanddokumente nicht übereinstimmen, vermerken Sie die Abweichung auf dem Empfangsschein oder dem Konnosament.
- Dem Frachtführer getrennt Meldung erstatten. Eine Schadensanzeige an den Frachtführer ist der erste formelle Schritt im Schadensprozess gegen den Frachtführer. Sie löst die Prüfung oder Untersuchung durch den Frachtführer aus und ist vom Versicherungsanspruch getrennt.
Melden Sie den Schaden zeitnah dem Frachtführer und dem Versicherer über die in den Transportpapieren und in der Police genannten Wege. Lassen Sie sich Frist und Form jeweils bestätigen. Für Schadenanzeige und formelle Forderung können unterschiedliche Fristen gelten.
Wenn der Frachtführer den Verlust verursacht hat, wahren Sie das Recht, gegen ihn Anspruch geltend zu machen. Das Versäumnis kann den Regress des Versicherers (Subrogation) blockieren und dazu führen, dass die Auszahlung abgelehnt wird.
Die Schadensakte sollte enthalten:
- die Originalpolice
- Handelsrechnung
- Konnosament oder Luftfrachtbrief
- Packliste
- Unfall- oder Survey-Bericht
- Schadensfotos
- das Anspruchsschreiben an den Frachtführer
- Frachtrechnungen und Zahlungsnachweise
- eine Aufstellung des Anspruchsbetrags
Unzureichende Dokumentation birgt das Risiko einer Ablehnung oder gekürzten Entschädigung. Ein Survey-Bericht bildet zusammen mit Konnosament, Handelsrechnungen und Packlisten oft das Rückgrat des Versicherungsanspruchs. Ihr Versicherer kann mehr Originale verlangen als diese Liste.
Prüfen Sie das Angebot und senden Sie vor der Buchung eine schriftliche Anfrage
Eine übliche Schätzung sieht so aus: Warenwert × 110 % × Versicherungssatz. Das ist ein Berechnungsmodell, kein garantierter Preis. Die endgültige Prämie kann sich mit Warenart, Verpackung, Route, Umladung, Deckungsbedingungen und der Frage ändern, ob die Ware Standard oder höherriskant ist.
Wenn ein Frachtangebot eine Versicherungsposition enthält, prüfen Sie nicht nur, ob die Zahl klein aussieht. Prüfen Sie, worauf sie beruht:
- Nennt das Angebot den für die Versicherung verwendeten Warenwert?
- Ist die Versicherungssumme 100 %, 110 % oder eine andere Grundlage?
- Zeigt es den Satz oder erklärt es zumindest, wie die Prämie berechnet wird?
- Sind Selbstbeteiligung und Mindestprämie erwähnt?
- Sind Deckungsumfang, Ausschlüsse und Anspruchsdokumente erklärt?
- Bleibt die Versicherungsprämie auf der Schlussrechnung getrennt von Fracht- und Handlinggebühren?
Senden Sie vor der Buchung eine schriftliche Anfrage. Das ist eine Vorlage; ersetzen Sie die Felder in eckigen Klammern durch die Angaben Ihrer Sendung.
Betreff: Frachtversicherungsbestätigung für [Sendungsreferenz]
Bitte bestätigen Sie vor der Buchung schriftlich:
- Die Incoterm-Klausel, den benannten Ort oder Hafen und die Ausgabe, zum Beispiel CIF [Hafen], Incoterms 2020.
- Wert und Währung der Handelsrechnung.
- Route, Transportmodus sowie etwaige Umladung oder Inlandsstrecke.
- Warenbeschreibung, Verpackungsmethode und Angaben zu zerbrechlicher Ware, Batterien, temperaturempfindlicher Ware oder hohem Warenwert.
- Erforderliche Stufe der Institute Cargo Clauses und etwaige Erweiterungen wie Krieg, Streik, Diebstahl oder Wasserschäden.
- Grundlage der Versicherungssumme und ob Fracht- oder andere Kosten eingeschlossen sind.
- Selbstbeteiligung, Mindestprämie und etwaige Sublimits.
- Namentlich Versicherter, Begünstigter oder Loss Payee und ob der Käufer direkt Anspruch geltend machen kann.
- Schadendokumente, Meldefristen und Kontaktdaten des Schadensregulierers.
- Eine separate Versicherungsposition auf der Schlussrechnung.
Fragen Sie, ob eine Deckung arrangiert ist, was sie umfasst und wie Schäden gemeldet werden. Verlangen Sie dann die Dokumente, die diese Fragen beantworten: das Zertifikat oder die Police, den namentlich Versicherten, die Deckungsstufe und die Kontaktdaten des Schadensregulierers. Bestätigen Sie auch den Meldekanal und die Meldefrist des Versicherers schriftlich. Ein Satz wie „die Versicherung ist inklusive“ gibt Ihnen keinen Anspruchsweg.
Nächster Schritt: Senden Sie die Anfrage, bevor der Container China verlässt
Bevor die Sendung China verlässt, senden Sie die schriftliche Anfrage an den Verkäufer oder Spediteur, hängen Sie Handelsrechnung und Packliste an und besorgen Sie sich die tatsächliche Police oder das Zertifikat. Unterschreiben Sie keinen Empfangsschein ohne Vorbehalt, wenn Schäden sichtbar sind. Gehen Sie nicht davon aus, dass der Käufer automatisch den Anspruch besitzt. Prüfen Sie den namentlich Versicherten, die Anspruchsbedingungen und das Meldeverfahren. Ist die Police zu einem dieser Punkte unklar, holen Sie die Antwort schriftlich vor der Buchung. Diese Antworten vor der Abfahrt zu bekommen ist billiger, als nach der Ankunft über einen Anspruch zu streiten.