Cajas de cartón paletizadas envueltas en film estirable transparente se encuentran en una zona de recepción de almacén.
Si la mercancía procedente de China llega dañada, consulta la póliza o el certificado de seguro de carga para saber quién puede presentar la reclamación. La parte que asume el riesgo de transporte según el contrato de compraventa no siempre es el asegurado. Fotografía la carga tal como llega, conserva el embalaje y avisa por escrito al asegurador o a su agente de siniestros y al transportista. Pregunta si se requiere una inspección antes de devolver o desechar los productos.
Una caja aplastada en el muelle: ¿qué está mirando realmente?
Una caja dañada le dice que algo ocurrió entre la fábrica y su puerta. No le dice si la causa fue un embalaje deficiente, manipulación brusca en la terminal, un defecto del contenedor, entrada de agua o una excepción del transportista.
Antes de decidir a quién reclamar, divida la recuperación en tres vías:
- El contrato de venta. El término de entrega acordado decide cuándo el riesgo pasa del vendedor al comprador. Eso puede dejarle asumiendo la pérdida en tránsito incluso cuando el vendedor pagó el flete.
- La responsabilidad del transportista. La naviera o la aerolínea pueden deber algo, pero su responsabilidad normalmente está limitada y sujeta a defensas. Un conocimiento de embarque no es una garantía del valor de la carga.
- Una póliza de seguro de carga separada. Otro contrato, con su propio asegurado, exclusiones, valoración y condiciones de reclamación. El seguro de carga es lo que cubre el valor comercial real de la mercancía en tránsito.
Lo que sigue es general, no asesoría legal. La redacción real de su póliza y la ley que rige su envío siguen siendo determinantes.
Separe tres preguntas: ¿quién asume el riesgo, quién está asegurado y quién es responsable?
Los compradores a menudo mezclan estas preguntas. Detrás de cada una hay documentos distintos. El contrato de venta asigna riesgo y costo. La póliza de seguro decide si una pérdida está cubierta y quién puede reclamar. La responsabilidad del transportista depende del contrato de transporte, la causa de la pérdida y las normas imperativas. Las reglas Incoterms no sustituyen a ninguna de las tres.
Los Incoterms 2020 son un punto de partida, no una respuesta completa. Solo CIF y CIP obligan al vendedor a contratar seguro. Las otras nueve reglas no imponen al vendedor ningún deber de seguro, así que la parte que asume el riesgo tiene que decidir cómo proteger su propio interés. Una regla Incoterms no crea cobertura de seguro por sí sola.
Tres cosas que los compradores suelen pasar por alto:
- Un precio DDP es un término de entrega. La regla no crea obligación de seguro para el vendedor, y la asignación de riesgo y la cobertura de seguro responden a preguntas distintas. No interprete entregado con derechos pagados como asegurado hasta mi puerta. Conviértalo en una solicitud de documentos: la póliza o certificado, el asegurado o beneficiario de indemnización, la suma asegurada, la cláusula de cobertura y la vía de reclamación. La fila DDP de abajo indica qué pedir.
- Pagar flete y seguro hasta un destino no significa que el vendedor mantenga el riesgo hasta allí. Bajo CIF y CIP, el riesgo puede pasar antes de que termine el transporte principal. Por eso la póliza debe permitir que el comprador, u otra parte con interés asegurable, pueda reclamar.
- Pueden existir otros deberes de seguro en el contrato o según la ley aplicable, pero las once reglas Incoterms por sí solas no los crean. Confirme el contrato y la ley aplicable en lugar de suponer una exigencia universal.
CIF, CIP, FOB, DAP o DDP: ¿quién contrata la póliza y dónde pasa el riesgo?
Escriba el término con precisión: CIF Shanghái, Incoterms 2020. Regla, lugar o puerto designado, edición. Un lugar vago o una edición ausente deja margen para discusiones.
| Regla | Obligación de seguro del vendedor según la regla | Dónde pasa generalmente el riesgo | Qué debe verificar el comprador |
|---|---|---|---|
| CIF | El vendedor contrata cobertura mínima de las Cláusulas de Carga del Instituto C (ICC C), por al menos el 110% del valor del contrato en la moneda del contrato. | Cuando la mercancía se carga a bordo en el puerto de origen, aunque el vendedor paga flete y seguro hasta el puerto de destino designado. | ¿El certificado es transferible? ¿Le permite reclamar directamente? ¿Basta la Cláusula C para su carga? |
| CIP | El vendedor contrata cobertura de las Cláusulas de Carga del Instituto A (ICC A), por al menos el 110% del valor del contrato. | Cuando la mercancía se entrega al transportista contratado por el vendedor. El destino designado es un punto de costo, no de riesgo. | ¿La póliza cubre el tramo terrestre y la ruta completa prevista? |
| FOB, CFR o EXW | Ningún deber de seguro del vendedor según la regla. El comprador asume el riesgo correspondiente y debería contratar cobertura. | FOB y CFR: generalmente a bordo en origen. EXW: en las instalaciones del vendedor, antes de la carga. | ¿Quién compra la póliza, en qué términos y antes de qué entrega? |
| DAP | Ninguna obligación de seguro del vendedor según la regla. Una guía comercial señala que el vendedor normalmente asegura porque soporta el riesgo de tránsito. | En destino, listo para descarga. | Pregunte qué está realmente asegurado y obtenga la póliza o certificado. La regla no dice si un comprador DAP debe contratar cobertura separada; confírmelo en su contrato de venta. |
| DDP | Ninguna obligación de seguro creada por la propia regla. | En destino, despachado para importación y listo para descarga. | No suponga que la cobertura del vendedor le protege. Revise el asegurado designado y la vía de reclamación. |
Bajo CIF, el comprador generalmente asume el riesgo de tránsito desde la carga y es la parte que se espera que persiga la reclamación de seguro marítimo. El vendedor debe proporcionar un certificado o póliza transferible que permita al comprador reclamar directamente ante la aseguradora, sin permiso del vendedor. Si el documento nombra solo al vendedor y no se transfiere correctamente, puede tener el riesgo sin tener una vía de reclamación fácil.
Una revisión de documentos en un escritorio junto a una computadora portátil, con un camión estacionado afuera.
Bajo FOB, CFR y EXW, el vendedor no tiene deber de asegurar. Si nadie compra cobertura, no hay dónde recuperar cuando ocurre una pérdida.
Para DDP, separe el precio entregado de la protección del seguro. Un precio DDP puede poner la mercancía en su puerta sin darle una póliza bajo la cual pueda reclamar. Pida la póliza o certificado real, el asegurado designado, la suma asegurada, la cláusula de cobertura y el agente liquidador de reclamaciones.
Una prueba de una línea recorre las cinco filas: la parte que asume el riesgo debería tener la vía de reclamación. Si el riesgo y la vía de reclamación están en empresas distintas, esa es la brecha que hay que cerrar antes de reservar.
Lo que paga el transportista o el transitario, y por qué rara vez cubre el valor de su carga
Un conocimiento de embarque no sustituye al seguro de carga. La responsabilidad del transportista puede depender de la causa de la pérdida, estar limitada por ley o contrato, o quedar por debajo del valor de la carga. El seguro de carga protege un interés distinto bajo sus propias condiciones.
Para envíos marítimos relacionados con EE. UU., una guía comercial indica que la COGSA limita la responsabilidad máxima del transportista a 500 USD por bulto o unidad de flete habitual, salvo que se declare un valor superior y se pague una tarifa de flete más alta. Esa cifra no es una regla global. Bajo el marco del Código Marítimo chino de 2026, según se reporta, y del Convenio de La Haya-Visby, una guía comercial de reclamaciones cita un límite de 666,67 DEG (derechos especiales de giro) por bulto o unidad, o 2 DEG por kilogramo de peso bruto, el que sea mayor. Trate eso como un ejemplo de marco reportado, no como una respuesta confirmada para su envío; revise el conocimiento de embarque, la ruta y la ley aplicable.
Vale la pena hacer la aritmética antes de embarcar. Compare el límite aplicable con el valor de su factura. Si el palé vale más que el límite, la diferencia se queda con usted salvo que haya comprado cobertura.
Los conocimientos de embarque también incluyen comúnmente excepciones como casos fortuitos o fuerza mayor, vicios propios y embalaje inadecuado, que reducen aún más la exposición del transportista. La responsabilidad del transportista también puede excluir riesgos comunes como clima severo o robo. Por eso el transportista es responsable no es un plan de recuperación completo.
Los transitarios son intermediarios, no transportistas. Su responsabilidad frente al comprador normalmente se limita a la del transportista, mientras que el seguro de carga comprado por separado cubre el valor comercial real de la mercancía.
¿Qué cobertura y qué valor asegurado debería tener un envío desde China?
Las Cláusulas de Carga del Instituto (Institute Cargo Clauses) son términos estándar ampliamente usados. Definen los riesgos cubiertos, las exclusiones, cuándo la carga está en tránsito a efectos de cobertura y los deberes del asegurado. Los tres niveles comunes no son intercambiables.
| Cláusula | Qué significa en la práctica | Qué vigilar |
|---|---|---|
| ICC (A) | Cobertura todo riesgo: paga toda pérdida fortuita salvo que se aplique una exclusión listada. | Aun así excluye conducta dolosa, embalaje inadecuado o insuficiente, vicio propio, ciertos retrasos y actos de guerra. |
| ICC (B) | Cobertura por riesgos nombrados. Solo se aseguran las causas listadas. | Una pérdida por una causa no listada no se paga. |
| ICC (C) | La cobertura estándar más estrecha, centrada en grandes siniestros. | Roturas, robo y derrames a menudo quedan fuera de cobertura. |
Para mercancías manufacturadas como electrónica, ropa, autopartes o productos alimenticios, ICC (C) rara vez es suficiente. Eso importa bajo CIF, porque la cobertura obligatoria del vendedor es solo ICC (C) mínima al 110% del valor del contrato en la moneda del contrato. Si importa mercancía sensible o de alto valor en CIF, puede exigir ICC (A) en el contrato de venta o comprar seguro marítimo de carga complementario a través de su propio proveedor logístico.
El valor asegurado habitual es el 110% del valor CIF de la factura: la mercancía más un 10% por utilidad esperada y costos incidentales. Ese es un referente comercial, no una promesa de que toda pérdida empresarial esté cubierta. Para carga frágil o de alto valor, una guía comercial dice que el margen puede subir al 15%–30% con aprobación de la aseguradora. Trate eso como una ilustración, no como una regla universal.
Por encima de todo, los detalles de cobertura varían según aseguradora y póliza. Confirme la redacción real de la póliza, las exclusiones, la base del valor asegurado, la franquicia, los límites, la ruta, el período de tránsito y las condiciones de reclamación antes de que la carga salga de China.
Quién puede presentar la reclamación: asegurado, comprador, beneficiario de indemnización o cesionario
Documenta los defectos detectados tras el pago
Confirma con la aseguradora quién puede reclamar, quién recibe un eventual pago y si hace falta un endoso o una cesión. Que el comprador figure como beneficiario del pago no le da necesariamente los mismos derechos que al asegurado. Si el vendedor contrató el seguro, pide el certificado y el contacto de siniestros antes de que la mercancía salga de China.
Empiece por la póliza, no por la orden de compra. El asegurado normalmente es quien reclama ante la póliza. Una reclamación por daño de carga puede presentarla el cargador, el consignatario o la aseguradora, así que el comprador extranjero no es automáticamente el reclamante.
Una persona señala un documento con el encabezado «INSURANCE»; los detalles de la póliza no son legibles.
Bajo CIF, la vía de reclamación depende de que el certificado sea transferible y aceptable para la aseguradora. Si la póliza nombra al vendedor como asegurado y no se cede al comprador, el comprador puede necesitar la cooperación del vendedor en lugar de un derecho independiente frente a la aseguradora.
Tres características de la póliza cambian el panorama:
- Beneficiario de indemnización (loss payee). Una cláusula de pérdida pagadera dirige parte o la totalidad del producto de la reclamación a un tercero designado. Normalmente no convierte a ese tercero en asegurado ni le da un contrato independiente con la aseguradora. La reclamación sigue siendo del asegurado; la instrucción solo dice a la aseguradora dónde enviar el pago.
- Cesión. Un resumen de corredor sobre la sección 50 de la Ley de Seguro Marítimo del Reino Unido de 1906 señala que una póliza marítima es cedible salvo prohibición expresa, puede cederse antes o después de la pérdida, y el cesionario con interés beneficiario puede demandar en su propio nombre. Pero la aseguradora conserva cualquier defensa que podría haber opuesto al asegurado original. Este es un comentario general, no derecho específico de China.
- Estatus de coasegurado. Una parte nombrada como coasegurada con su propio interés asegurable separado puede estar asegurada por derecho propio. Cuando la póliza es compuesta, la conducta de un asegurado no necesariamente anula la cobertura de otro.
Una distinción se difumina con facilidad. Tener derecho a reclamar no es lo mismo que soportar la pérdida económica. Si usted asume el riesgo pero la póliza nombra a otra persona como asegurado, la mercancía puede estar asegurada y aun así la pérdida económica puede recaer sobre usted. Por eso el seguro está incluido no es una respuesta. Pida el documento.
Para un envío concreto, la respuesta depende de las condiciones de asegurado designado, coasegurado, beneficiario de indemnización o cesión de la póliza, del interés asegurable y de las condiciones de reclamación de la aseguradora. Nada de eso puede confirmarse sin la póliza o certificado reales.
Tres líneas que revisar en el certificado: quién figura como asegurado, si usted puede reclamar directamente y adónde va el dinero. Si alguna línea está en blanco, obtenga la respuesta por escrito antes de que zarpe el contenedor.
Antes de firmar o abrir la caja: pruebas que respaldan una reclamación
El muelle de recepción es donde muchas reclamaciones se ganan o se pierden. La secuencia es simple, pero debe acordarse antes de que llegue el camión.
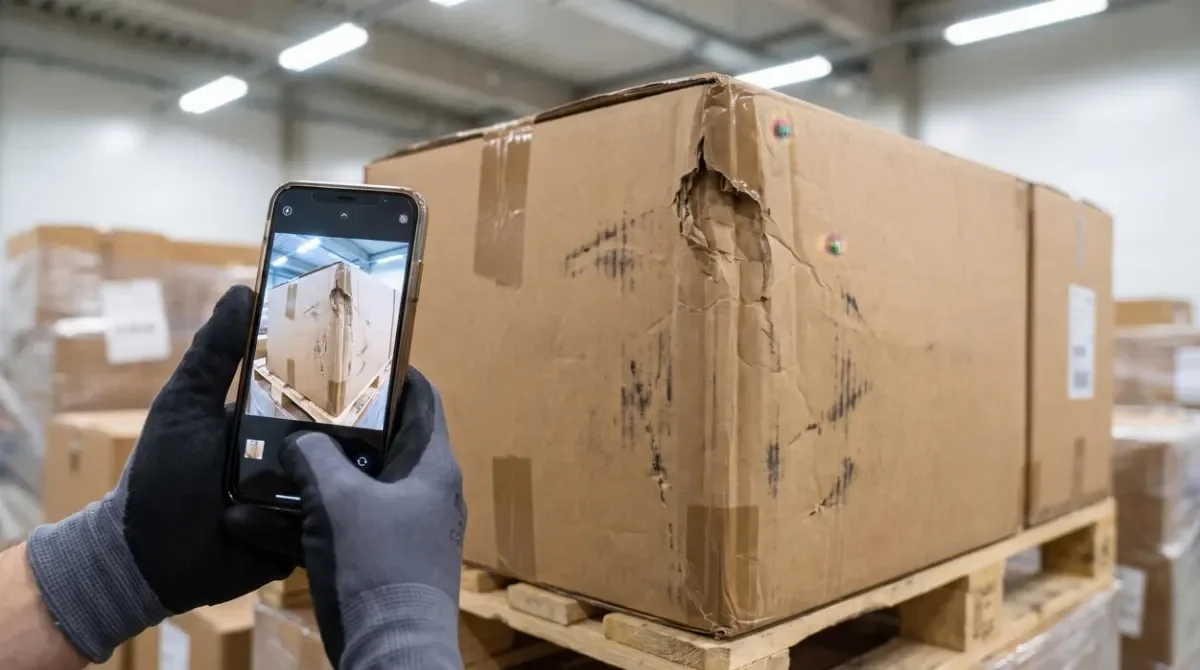
Un trabajador fotografía una caja dañada antes de abrirla, creando un registro visual del estado del embalaje.
- Inspeccione antes de firmar. Antes de firmar por la mercancía, el receptor debe inspeccionar el envío y anotar cualquier daño o pérdida visibles directamente en los documentos del transportista.
- Use el registro de llegada para ambas reclamaciones. Escriba referencias de cajas, número de bultos, daños visibles y hora de llegada en el recibo del transportista antes de firmar, y marque cualquier excepción en el registro de entrega. Luego coteje esos detalles con la lista de empaque y el conocimiento de embarque. Un solo registro de recepción puede respaldar tanto el aviso al transportista como el expediente de reclamación a la aseguradora.
- Fotografíe antes de desempacar. Pida al almacén que registre las referencias de las cajas dañadas y fotografíe la caja sin abrir antes de documentar el contenido, cuando sea práctico.
- Conserve las pruebas. Fotografíe el daño desde varios ángulos. Conserve el embalaje roto y la mercancía dañada hasta que se resuelva la reclamación o la aseguradora dé instrucciones.
- Anote discrepancias de inmediato. Si la entrega y los documentos de transporte no coinciden, registre la discrepancia en el recibo de entrega o en el conocimiento de embarque.
- Dé aviso separado al transportista. Un aviso de pérdida al transportista es el primer paso formal en el proceso de reclamación contra el transportista. Activa la evaluación o investigación del transportista y es independiente de la reclamación al seguro.
Notifica el daño cuanto antes al transportista y a la aseguradora por los canales que indiquen los documentos de transporte y la póliza. Confirma con cada parte el plazo y el formato. El aviso de daño y la reclamación formal pueden tener plazos distintos.
Si el transportista causó la pérdida, preserve el derecho a reclamar contra el transportista. No hacerlo puede bloquear la subrogación de la aseguradora y provocar que se rechace el pago.
El expediente de reclamación debe incluir:
- la póliza original
- factura comercial
- conocimiento de embarque o carta de porte aéreo
- lista de empaque
- informe de accidente o de inspección
- fotografías de los daños
- la carta de reclamación al transportista
- facturas de flete y comprobantes de pago
- una declaración del monto reclamado
La documentación insuficiente puede llevar al rechazo o a una compensación reducida. Un informe de inspección, junto con el conocimiento de embarque, las facturas comerciales y las listas de empaque, a menudo forma la columna vertebral de la reclamación al seguro. Su aseguradora puede exigir más originales que esta lista.
Revise la cotización y luego envíe una solicitud escrita antes de reservar
Un cálculo habitual se ve así: valor de la carga x 110% x tasa de seguro. Ese es un modelo de cálculo, no un precio garantizado. La prima final puede cambiar según el tipo de carga, el embalaje, la ruta, el transbordo, las condiciones de cobertura y si la mercancía es estándar o de mayor riesgo.
Cuando una cotización de flete incluye una línea de seguro, no revise solo si el número parece pequeño. Revise sobre qué se basa:
- ¿La cotización indica el valor de la carga usado para el seguro?
- ¿El valor asegurado es 100%, 110% u otra base?
- ¿Muestra la tasa, o al menos explica cómo se calcula la prima?
- ¿Menciona una franquicia y alguna prima mínima?
- ¿Explica el alcance de cobertura, las exclusiones y los requisitos de documentos para reclamar?
- ¿La factura final mantiene el cargo de seguro separado del flete y de los gastos de manipulación?
Antes de reservar, envíe una solicitud escrita. Esta es una plantilla; sustituya los campos entre corchetes con los detalles de su envío.
Asunto: Confirmación del seguro de carga para [referencia del envío]
Confirme por escrito antes de reservar:
- El Incoterm, el lugar o puerto designado y la edición, por ejemplo CIF [puerto], Incoterms 2020.
- Valor y moneda de la factura comercial.
- Ruta, modo de transporte y cualquier transbordo o tramo terrestre.
- Descripción de la carga, método de embalaje y cualquier condición de fragilidad, batería, sensibilidad a la temperatura o alto valor.
- Nivel requerido de Cláusulas de Carga del Instituto y cualquier extensión, como guerra, huelgas, robo o daño por agua.
- Base del valor asegurado y si se incluyen flete u otros costos.
- Franquicia, prima mínima y cualquier sublímite.
- Asegurado designado, beneficiario o beneficiario de indemnización, y si el comprador puede reclamar directamente.
- Documentos de reclamación, plazos de aviso y datos de contacto del agente liquidador de reclamaciones.
- Una línea de seguro separada en la factura final.
Pregunte si la cobertura está contratada, qué cubre y cómo se reportan los daños. Luego solicite los documentos que respondan a esas preguntas: el certificado o póliza, el asegurado designado, el nivel de cobertura y los datos del agente liquidador de reclamaciones. Confirme también por escrito el canal y el plazo de aviso de la aseguradora. Una frase que diga el seguro está incluido no le da una vía de reclamación.
Siguiente acción: envíe la solicitud antes de que el contenedor salga de China
Antes de que el envío salga de China, envíe la solicitud escrita al vendedor o al transitario, adjunte la factura comercial y la lista de empaque, y obtenga la póliza o certificado reales. No firme un recibo de entrega sin reservas cuando hay daño visible. No suponga que el comprador posee automáticamente la reclamación. Revise el asegurado designado, las condiciones de reclamación y el procedimiento de aviso. Si la póliza guarda silencio sobre alguno de ellos, obtenga la respuesta por escrito antes de reservar. Conseguir esas respuestas antes de la salida es más barato que discutir una reclamación después de la llegada.