Des cartons palettisés enveloppés d’un film étirable transparent se trouvent dans une zone de réception d’entrepôt.
Si des marchandises importées de Chine arrivent endommagées, consultez la police ou le certificat d’assurance transport pour savoir qui peut présenter la réclamation. La partie qui supporte le risque selon le contrat de vente n’est pas nécessairement l’assuré désigné. Photographiez la livraison à l’arrivée, conservez l’emballage et prévenez par écrit l’assureur ou son gestionnaire de sinistres ainsi que le transporteur. Demandez si une expertise est nécessaire avant de retourner ou d’éliminer les marchandises.
Un carton écrasé à quai : que regardez-vous réellement ?
Un carton endommagé vous dit que quelque chose s’est produit entre l’usine et votre porte. Il ne vous dit pas si la cause est un emballage médiocre, une manutention brutale au terminal, un défaut de conteneur, une infiltration d’eau ou une exception du transporteur.
Avant de décider qui poursuivre, répartissez le recouvrement en trois canaux :
- Le contrat de vente. Le terme de livraison convenu décide quand le risque passe du vendeur à l’acheteur. Cela peut vous laisser supporter la perte en transit même lorsque le vendeur a payé le fret.
- La responsabilité du transporteur. La compagnie maritime ou aérienne peut devoir quelque chose, mais sa responsabilité est généralement plafonnée et soumise à des moyens de défense. Un connaissement n’est pas une garantie de la valeur de la marchandise.
- Une police d’assurance cargo distincte. Un autre contrat, avec son propre assuré, ses exclusions, sa valorisation et ses conditions de réclamation. L’assurance cargo couvre la valeur commerciale réelle des marchandises en transit.
Ce qui suit reste général et ne constitue pas un conseil juridique. Le libellé réel de votre police et la loi qui régit votre expédition restent déterminants.
Séparez trois questions : qui supporte le risque, qui est assuré, qui est responsable ?
Les acheteurs confondent souvent ces questions. Elles reposent sur des documents différents. Le contrat de vente répartit le risque et le coût. La police d’assurance décide si une perte est couverte et qui peut réclamer. La responsabilité du transporteur dépend du contrat de transport, de la cause de la perte et des règles impératives. Les règles Incoterms ne remplacent aucune des trois.
Incoterms 2020 est un point de départ, pas une réponse complète. Seuls CIF et CIP imposent au vendeur d’organiser l’assurance. Les neuf autres règles n’imposent aucune obligation d’assurance au vendeur, de sorte que la partie qui supporte le risque doit décider comment protéger son propre intérêt. Une règle Incoterms ne crée pas une couverture d’assurance à elle seule.
Trois choses que les acheteurs oublient régulièrement :
- Un prix DDP est un terme de livraison. La règle ne crée aucune obligation d’assurance à la charge du vendeur, et la répartition du risque et la couverture d’assurance répondent à des questions différentes. Ne lisez pas « livré droits acquittés » comme « assuré jusqu’à ma porte ». Transformez-le plutôt en demande de documents : la police ou le certificat, l’assuré désigné ou le bénéficiaire du règlement, le montant assuré, la clause de couverture et la voie de réclamation. La ligne DDP ci-dessous indique quoi demander.
- Payer le fret et l’assurance jusqu’à une destination ne signifie pas que le vendeur conserve le risque jusque-là. Sous CIF et CIP, le risque peut passer avant la fin du transport principal. C’est pourquoi la police doit permettre à l’acheteur, ou à une autre partie ayant un intérêt assurable, de réclamer.
- D’autres obligations d’assurance peuvent exister dans le contrat ou en vertu du droit applicable, mais les onze règles Incoterms seules ne les créent pas. Confirmez le contrat et la loi applicable au lieu de supposer une exigence universelle.
CIF, CIP, FOB, DAP ou DDP : qui organise la police, et où le risque passe-t-il ?
Écrivez le terme avec précision : « CIF Shanghai, Incoterms 2020 ». La règle, le lieu ou port nommé, l’édition. Un lieu vague ou une édition manquante laisse place à la discussion.
| Règle | Obligation d’assurance du vendeur selon la règle | Où le risque passe généralement | Ce que l’acheteur doit vérifier |
|---|---|---|---|
| CIF | Le vendeur organise une couverture minimale Institute Cargo Clauses (C), au moins 110 % de la valeur du contrat dans la devise du contrat. | Lorsque les marchandises sont chargées à bord au port d’origine, même si le vendeur paie le fret et l’assurance jusqu’au port de destination nommé. | Le certificat est-il cessible ? Vous permet-il de réclamer directement ? La clause C suffit-elle pour votre marchandise ? |
| CIP | Le vendeur organise une couverture Institute Cargo Clauses (A), au moins 110 % de la valeur du contrat. | Lorsque les marchandises sont remises au transporteur choisi par le vendeur. La destination nommée est un point de coût, pas un point de risque. | La police couvre-t-elle le tronçon intérieur et l’itinéraire complet prévu ? |
| FOB, CFR ou EXW | Aucune obligation d’assurance du vendeur selon la règle. L’acheteur supporte le risque correspondant et devrait organiser la couverture. | FOB et CFR : généralement à bord, à l’origine. EXW : dans les locaux du vendeur, avant le chargement. | Qui achète la police, à quelles conditions, et avant quelle remise ? |
| DAP | Aucune obligation d’assurance du vendeur selon la règle. Un guide commercial note que le vendeur s’assure souvent parce qu’il supporte le risque de transport. | À destination, prêt pour le déchargement. | Demandez ce qui est réellement assuré et obtenez la police ou le certificat. La règle ne dit pas si un acheteur DAP doit organiser une couverture séparée ; confirmez-le dans votre contrat de vente. |
| DDP | Aucune obligation d’assurance créée par la règle elle-même. | À destination, dédouané à l’importation et prêt pour le déchargement. | Ne supposez pas que la couverture du vendeur vous protège. Vérifiez l’assuré désigné et la voie de réclamation. |
Sous CIF, l’acheteur supporte généralement le risque de transport à partir du chargement et c’est la partie censée poursuivre la réclamation d’assurance maritime. Le vendeur doit fournir un certificat ou une police cessible qui permet à l’acheteur de réclamer directement auprès de l’assureur, sans l’autorisation du vendeur. Si le document ne nomme que le vendeur et n’est pas correctement transféré, vous pouvez supporter le risque sans disposer d’une voie de réclamation facile.
Un examen de documents sur un bureau à côté d’un ordinateur portable, avec un camion stationné à l’extérieur.
Sous FOB, CFR et EXW, le vendeur n’a aucune obligation de s’assurer. Si personne n’achète de couverture, il n’y a nulle part où récupérer en cas de perte.
Pour DDP, séparez le prix livré de la protection d’assurance. Un prix DDP peut mettre les marchandises à votre porte sans vous donner une police sous laquelle vous pouvez réclamer. Demandez la police ou le certificat réel, l’assuré désigné, le montant assuré, la clause de couverture et l’agent de règlement des sinistres.
Un test d’une ligne traverse les cinq lignes du tableau : la partie qui supporte le risque devrait détenir la voie de réclamation. Si le risque et la voie de réclamation se trouvent dans deux sociétés différentes, c’est l’écart à combler avant la réservation.
Ce que le transporteur ou le transitaire paie, et pourquoi cela couvre rarement la valeur de votre marchandise
Un connaissement ne remplace pas une assurance cargo. La responsabilité du transporteur peut dépendre de la cause de la perte, être limitée par la loi ou le contrat, ou rester inférieure à la valeur de la marchandise. L’assurance cargo protège un intérêt différent selon ses propres conditions.
Pour les expéditions maritimes liées aux États-Unis, un guide commercial indique que la COGSA plafonne la responsabilité maximale du transporteur à 500 $ par colis ou unité de fret usuelle, sauf si une valeur supérieure est déclarée et un taux de fret plus élevé payé. Ce chiffre n’est pas une règle mondiale. Dans le cadre rapporté du Code maritime chinois de 2026 et du régime de La Haye-Visby, un guide commercial sur les réclamations cite un plafond de 666,67 DTS par colis ou unité, ou 2 DTS par kilogramme de poids brut, le montant le plus élevé étant retenu. Traitez cela comme un exemple de cadre rapporté, pas comme une réponse confirmée pour votre expédition ; vérifiez le connaissement réel, la route et la loi applicable.
L’arithmétique mérite d’être faite avant d’expédier. Comparez le plafond applicable avec la valeur de votre facture. Si la palette vaut plus que le plafond, l’écart reste à votre charge, sauf si vous avez acheté une couverture.
Les connaissements comportent aussi couramment des exceptions telles que les cas de force majeure, le vice propre et l’emballage inapproprié, qui réduisent encore l’exposition du transporteur. La responsabilité du transporteur peut aussi exclure des risques courants comme les intempéries graves ou le vol. C’est pourquoi « le transporteur est responsable » ne constitue pas un plan de recouvrement complet.
Les transitaires sont des intermédiaires, pas des transporteurs. Leur responsabilité envers l’acheteur est généralement limitée à celle du transporteur, tandis qu’une assurance cargo achetée séparément couvre la valeur commerciale réelle des marchandises.
Quelle couverture et quelle valeur assurée pour une expédition depuis la Chine ?
Les Institute Cargo Clauses sont des conditions standard largement utilisées. Elles définissent les risques couverts, les exclusions, le moment où la marchandise est en transit pour la couverture et les obligations de l’assuré. Les trois niveaux courants ne sont pas interchangeables.
| Clause | Ce que cela signifie en pratique | Points de vigilance |
|---|---|---|
| ICC (A) | Couverture tous risques : paie toute perte fortuite, sauf si une exclusion listée s’applique. | Exclut encore la faute intentionnelle, l’emballage inadapté ou insuffisant, le vice propre, certains retards et les actes de guerre. |
| ICC (B) | Couverture des risques nommés. Seules les causes listées sont assurées. | Une perte due à une cause non listée n’est pas indemnisée. |
| ICC (C) | La couverture standard la plus étroite, centrée sur les avaries majeures. | La casse, le vol et les fuites sortent souvent de la couverture. |
Pour des produits manufacturés comme l’électronique, les vêtements, les pièces automobiles ou les produits alimentaires, ICC (C) est rarement suffisante. Cela compte sous CIF, parce que la couverture obligatoire du vendeur n’est que la couverture minimale ICC (C) à 110 % de la valeur du contrat dans la devise du contrat. Si vous importez des marchandises sensibles ou de grande valeur sous CIF, vous pouvez exiger ICC (A) dans le contrat de vente ou acheter une assurance cargo maritime complémentaire auprès de votre propre prestataire logistique.
La valeur assurée habituelle est de 110 % de la valeur CIF de la facture : les marchandises plus 10 % pour le bénéfice attendu et les coûts accessoires. C’est une référence commerciale, pas la promesse que toute perte commerciale est couverte. Pour les marchandises fragiles ou de grande valeur, un guide commercial indique que la majoration peut atteindre 15 % à 30 % avec l’accord de l’assureur. Traitez cela comme une illustration, pas comme une règle universelle.
Avant tout, les détails de couverture varient selon l’assureur et la police. Confirmez le libellé réel de la police, les exclusions, la base de la valeur assurée, la franchise, les limites, l’itinéraire, la période de transit et les conditions de réclamation avant que l’expédition ne quitte la Chine.
Qui peut déposer la réclamation : assuré, acheteur, bénéficiaire du règlement ou cessionnaire ?
Documenter les défauts constatés après paiement
Vérifiez auprès de l’assureur qui peut présenter la réclamation, qui recevra l’indemnité et si un avenant ou une cession est nécessaire. Le fait de désigner l’acheteur comme bénéficiaire du paiement ne lui confère pas forcément les droits de l’assuré. Si le vendeur a souscrit l’assurance, demandez le certificat et le contact chargé des sinistres avant le départ de Chine.
Commencez par la police, pas par le bon de commande. L’assuré est normalement le demandeur au titre de la police. Une réclamation pour dommage cargo peut être déposée par l’expéditeur, le destinataire ou l’assureur, de sorte que l’acheteur étranger n’est pas automatiquement le demandeur.
Une personne désigne un document portant l’en-tête « INSURANCE » ; les détails de la police ne sont pas lisibles.
Sous CIF, la voie de réclamation dépend de la cessibilité du certificat et de son acceptation par l’assureur. Si la police nomme le vendeur comme assuré et n’est pas cédée à l’acheteur, l’acheteur peut avoir besoin de la coopération du vendeur plutôt que d’un droit indépendant contre l’assureur.
Trois caractéristiques de la police changent la donne :
- Bénéficiaire du règlement. Une clause de type « loss payable » oriente tout ou partie des sommes réclamées vers un tiers désigné. Elle ne fait généralement pas de ce tiers un assuré et ne lui donne pas un contrat indépendant avec l’assureur. La réclamation reste celle de l’assuré ; l’orientation indique à l’assureur où envoyer le paiement.
- Cession. Un résumé de courtier de l’article 50 du Marine Insurance Act 1906 du Royaume-Uni indique qu’une police maritime est cessible sauf interdiction expresse, peut être cédée avant ou après le sinistre, et qu’un cessionnaire ayant l’intérêt bénéficiaire peut agir en son propre nom. Mais l’assureur conserve tout moyen de défense qu’il aurait pu opposer à l’assuré initial. Il s’agit d’un commentaire général, pas du droit chinois spécifique.
- Statut de co-assuré. Une partie nommée co-assurée avec son propre intérêt assurable distinct peut être assurée en son nom propre. Lorsque la police est composite, la conduite d’un assuré ne fait pas nécessairement échec à la couverture d’un autre.
Une distinction est facile à brouiller. Être en droit de réclamer diffère du fait de supporter la perte économique. Si vous supportez le risque mais que la police nomme quelqu’un d’autre comme assuré, les marchandises peuvent être assurées et votre bilan peut tout de même supporter la perte. C’est pourquoi « l’assurance est incluse » n’est pas une réponse. Demandez le document.
Pour une expédition précise, la réponse dépend des termes de la police concernant l’assuré désigné, le co-assuré, le bénéficiaire du règlement ou la cession, de l’intérêt assurable et des conditions de réclamation de l’assureur. Aucun de ces éléments ne peut être confirmé sans la police ou le certificat réel.
Trois lignes à vérifier sur le certificat : qui est nommé comme assuré, si vous pouvez réclamer directement et où va l’argent. Si une ligne est vide, obtenez-le par écrit avant que le conteneur ne prenne la mer.
Avant de signer ou d’ouvrir le carton : les preuves qui soutiennent une réclamation
Le quai de réception est l’endroit où beaucoup de réclamations se gagnent ou se perdent. La séquence est simple, mais elle doit être fixée d’un commun accord avant l’arrivée du camion.
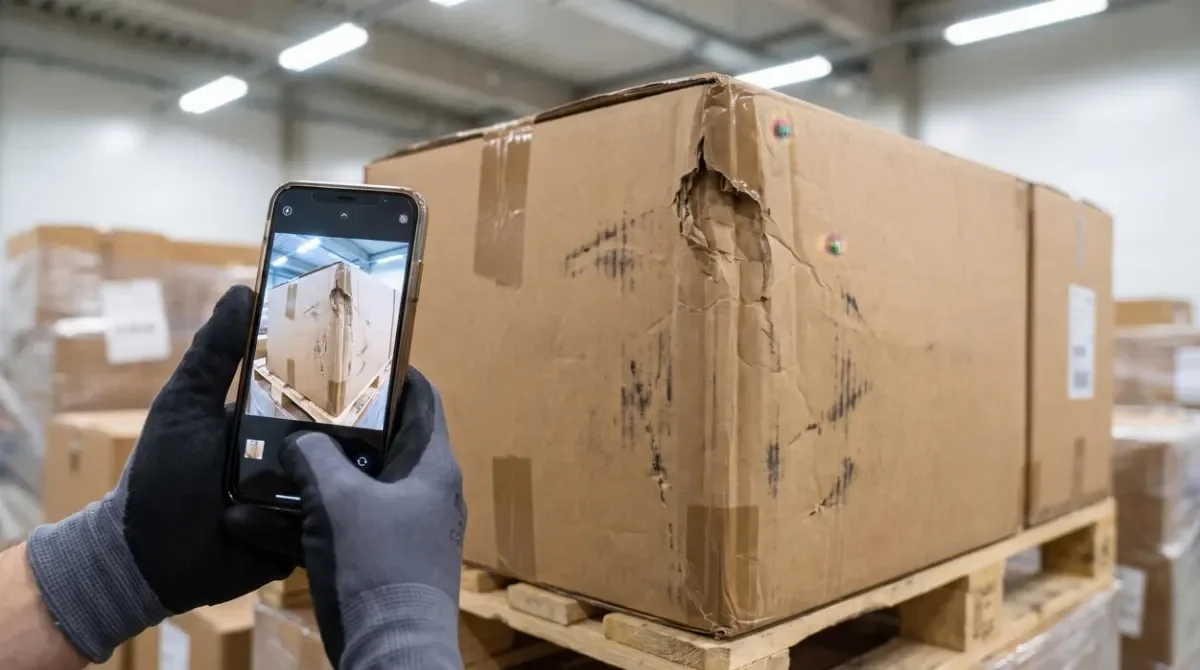
Un travailleur photographie un carton endommagé avant son ouverture, créant ainsi une trace visuelle de l’état de l’emballage.
- Inspectez avant de signer. Avant de signer pour les marchandises, le réceptionnaire doit inspecter l’expédition et noter tout dommage ou manque visible directement sur les documents du transporteur.
- Utilisez le constat d’arrivée pour les deux réclamations. Inscrivez les références des cartons, le nombre de colis, les dommages visibles et l’heure d’arrivée sur le récépissé du transporteur avant de signer, et signalez toute exception sur le bordereau de livraison. Faites ensuite correspondre ces détails à la liste de colisage et au connaissement. Un même constat de réception peut soutenir à la fois la notification au transporteur et le dossier de réclamation de l’assureur.
- Photographiez avant de déballer. Demandez à l’entrepôt d’enregistrer les références des cartons endommagés et de photographier le colis non ouvert avant de documenter son contenu, lorsque c’est pratique.
- Préservez les preuves. Photographiez les dommages sous plusieurs angles. Conservez l’emballage cassé et les marchandises endommagées jusqu’à ce que la réclamation soit réglée ou que l’assureur donne des instructions.
- Notez les écarts immédiatement. Si le bon de livraison et les documents d’expédition ne concordent pas, consignez l’écart sur le bon de livraison ou le connaissement.
- Donnez au transporteur une notification distincte. Un avis de perte au transporteur est la première étape formelle du processus de réclamation contre le transporteur. Il déclenche l’évaluation ou l’enquête du transporteur et est distinct de la réclamation d’assurance.
Avisez rapidement le transporteur et l’assureur selon les modalités indiquées dans les documents de transport et la police. Demandez à chacun de confirmer le délai et la forme à respecter. La notification du dommage et la réclamation formelle peuvent avoir des échéances différentes.
Si le transporteur a causé la perte, préservez le droit de réclamer contre lui. Ne pas le faire peut bloquer la subrogation de l’assureur et entraîner un refus de paiement.
Le dossier de réclamation doit inclure :
- la police originale
- la facture commerciale
- le connaissement ou la lettre de transport aérien
- la liste de colisage
- un rapport d’accident ou d’expertise
- des photographies des dommages
- la lettre de réclamation au transporteur
- les factures de fret et la preuve de paiement
- un état du montant réclamé
Une documentation insuffisante risque un rejet ou une indemnisation réduite. Un rapport d’expertise, avec le connaissement, les factures commerciales et les listes de colisage, constitue souvent l’ossature de la réclamation d’assurance. Votre assureur peut exiger davantage d’originaux que cette liste.
Vérifiez le devis, puis envoyez une demande écrite avant de réserver
Une estimation courante ressemble à ceci : valeur de la marchandise x 110 % x taux d’assurance. C’est un modèle de calcul, pas un prix garanti. La prime finale peut varier selon le type de marchandise, l’emballage, l’itinéraire, le transbordement, les conditions de couverture et le caractère standard ou plus risqué des marchandises.
Lorsqu’un devis de fret comprend une ligne d’assurance, ne vérifiez pas seulement si le montant paraît faible. Vérifiez sur quoi il repose :
- Le devis indique-t-il la valeur de la marchandise utilisée pour l’assurance ?
- La valeur assurée est-elle de 100 %, 110 % ou une autre base ?
- Le taux apparaît-il, ou au moins la façon dont la prime est calculée est-elle expliquée ?
- Une franchise et une prime minimale sont-elles mentionnées ?
- La portée de la couverture, les exclusions et les documents de réclamation sont-ils expliqués ?
- La facture finale maintient-elle la charge d’assurance séparée du fret et des frais de manutention ?
Avant de réserver, envoyez une demande écrite. Ceci est un modèle ; remplacez les champs entre crochets par les détails de votre expédition.
Objet : Confirmation d’assurance cargo pour [référence d’expédition]
Veuillez confirmer par écrit avant la réservation :
- L’Incoterm, le lieu ou port nommé et l’édition, par exemple CIF [port], Incoterms 2020.
- La valeur et la devise de la facture commerciale.
- L’itinéraire, le mode de transport et tout transbordement ou tronçon intérieur.
- La description de la marchandise, la méthode d’emballage et tout statut fragile, batterie, sensible à la température ou de grande valeur.
- Le niveau requis des Institute Cargo Clauses, et toute extension telle que guerre, grèves, vol ou dégâts d’eau.
- La base de la valeur assurée et l’inclusion éventuelle du fret ou d’autres coûts.
- La franchise, la prime minimale et les éventuelles sous-limites.
- L’assuré désigné, le bénéficiaire ou le bénéficiaire du règlement, et si l’acheteur peut réclamer directement.
- Les documents de réclamation, les délais de notification et les coordonnées de l’agent de règlement des sinistres.
- Une ligne d’assurance distincte sur la facture finale.
Demandez si la couverture est organisée, ce qu’elle couvre et comment les dommages sont signalés. Puis demandez les documents qui répondent à ces questions : le certificat ou la police, l’assuré désigné, le niveau de couverture et les coordonnées de l’agent de règlement des sinistres. Confirmez aussi par écrit le canal de notification et la date limite de l’assureur. Une phrase disant « l’assurance est incluse » ne vous donne pas de voie de réclamation.
Prochaine action : envoyez la demande avant que le conteneur ne quitte la Chine
Avant que l’expédition ne quitte la Chine, envoyez la demande écrite au vendeur ou au transitaire, joignez la facture commerciale et la liste de colisage, et obtenez la police ou le certificat réel. Ne signez pas un bon de livraison sans réserve lorsque des dommages sont visibles. Ne supposez pas que l’acheteur détient automatiquement la réclamation. Vérifiez l’assuré désigné, les conditions de réclamation et la procédure de notification. Si la police est muette sur l’un de ces points, obtenez la réponse par écrit avant la réservation. Obtenir ces réponses avant le départ coûte moins cher que de discuter d’une réclamation après l’arrivée.